

MiFinity
autorstwa MiFinity
4,2
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,2
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
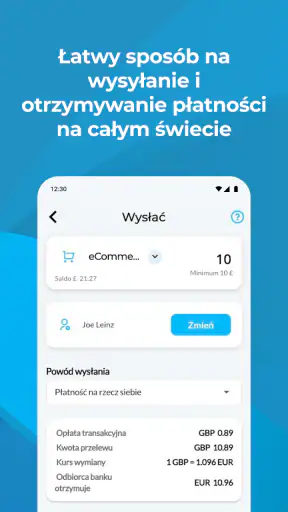
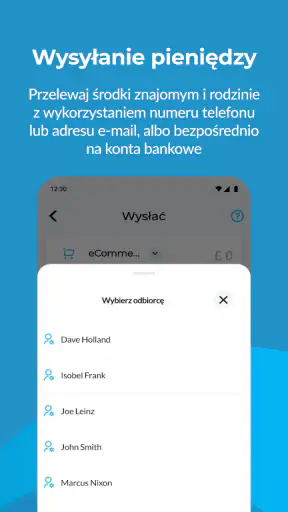
 Analiza autorstwa Getfullapps
Jeśli szukasz prostego sposobu na trzymanie kilku walut i wykonywanie płatności internetowych z jednego miejsca, MiFinity jest aplikacją, którą warto sprawdzić. To darmowy ePortfel finansowy od firmy MiFinity, przeznaczony dla osób, które nie chcą za każdym razem korzystać bezpośrednio z karty bankowej albo przeliczać wszystkiego w różnych serwisach. Po moim użyciu widzę w nim przede wszystkim narzędzie do uporządkowania płatności online, a nie pełny zamiennik tradycyjnego banku.
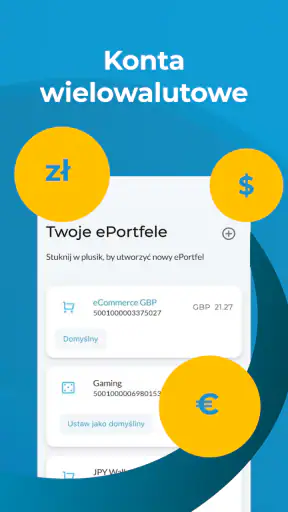
Największą zaletą jest połączenie obsługi wielu walut z portfelem internetowym. Taki układ może być wygodny przy zakupach w zagranicznych sklepach, korzystaniu z usług cyfrowych albo zarządzaniu pieniędzmi przeznaczonymi wyłącznie na płatności w sieci. Jednocześnie trzeba podejść do aplikacji praktycznie: ePortfel jest tak użyteczny, jak dobrze przygotujesz go przed pierwszą transakcją. Warto więc zacząć spokojnie, sprawdzić dostępne opcje i dopiero potem przenosić do niego większe kwoty.
MiFinity w praktyce: czego spodziewać się po instalacji
MiFinity należy do kategorii finansowej i działa jako wielowalutowy ePortfel do płatności online. W sklepie aplikacja ma średnią ocenę 4,2 na podstawie około 2,9 tysiąca ocen, a liczba instalacji przekroczyła 100 tysięcy. To nie jest produkt niszowy, ale też nie traktowałbym samej popularności jako powodu do bezwarunkowego zaufania. W finansach ważniejsze jest to, czy sposób działania odpowiada konkretnym potrzebom.
Po uruchomieniu najlepiej myśleć o niej jak o osobnym miejscu na środki przeznaczone do płatności internetowych. Nie jest to aplikacja do codziennego prowadzenia całego budżetu domowego. Nie zastąpi mi rozbudowanego konta bankowego z analizą wydatków, przelewami krajowymi czy kredytem. Jej sens pojawia się wtedy, gdy zależy mi na rozdzieleniu płatności online od głównego rachunku albo na wygodniejszym korzystaniu z więcej niż jednej waluty.
Ważna jest też grupa odbiorców. MiFinity może spodobać się osobie kupującej w zagranicznych serwisach, użytkownikowi usług cyfrowych oraz komuś, kto chce mieć dodatkowy portfel do kontrolowania wydatków w internecie. Mniej powodów do instalacji ma osoba, która płaci wyłącznie lokalną kartą, nie korzysta z obcych walut i oczekuje jednego centrum do wszystkich spraw bankowych.
Aplikacja jest bezpłatna, ma oznaczenie PEGI 3 i działa na urządzeniach z systemem Android od wersji 8.0. Aktualna wersja to 5.47.0, więc przed rozpoczęciem warto upewnić się, że telefon spełnia wymagania. Sam fakt, że instalacja nic nie kosztuje, nie oznacza jednak, że każda operacja finansowa będzie automatycznie pozbawiona kosztów. Przy portfelach wielowalutowych zawsze trzeba czytać informacje wyświetlane przy konkretnej czynności, zwłaszcza przed zasileniem lub przewalutowaniem.
Pierwsze przygotowanie konta bez pośpiechu
Po instalacji zacząłbym od utworzenia konta i przejścia przez podstawową konfigurację. W tym momencie nie warto klikać mechanicznie w kolejne ekrany. Zwróciłbym uwagę na wybraną walutę, dane używane przy płatnościach oraz sposób zabezpieczenia dostępu. Portfel finansowy powinien być traktowany inaczej niż zwykła aplikacja zakupowa, ponieważ utrata dostępu może oznaczać nie tylko konieczność ponownego logowania, ale także problem z dostępem do pieniędzy.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Dobrym zwyczajem jest ustawienie zabezpieczenia, którego nie używam w innych serwisach. Nie przechowuję też danych logowania w przypadkowym miejscu ani nie zakładam, że sam telefon wystarczy do ochrony konta. Jeśli urządzenie jest współdzielone, tym bardziej warto pilnować blokady ekranu i nie pozostawiać otwartej sesji. To prosta rzecz, ale właśnie takie drobiazgi mają największe znaczenie przy ePortfelu.
Na początku sprawdziłbym również, jak aplikacja pokazuje poszczególne salda i waluty. Przy kilku portfelach łatwo pomylić kwotę przeznaczoną na zakup z pieniędzmi, które miały zostać zachowane na później. Moja rada jest konkretna: zanim zasilisz konto, ustal sobie nazwę celu w głowie, na przykład „zakupy zagraniczne” albo „płatności cyfrowe”. Dzięki temu łatwiej ocenisz później, czy środki rzeczywiście trafiły do właściwego miejsca.
Nie zaczynałbym od większego zasilenia. Najpierw wykonałbym mały, kontrolowany test, a dopiero po sprawdzeniu całej ścieżki zwiększyłbym kwotę. To jeden z praktycznych sposobów na uniknięcie stresu, gdy nie znasz jeszcze interfejsu, kolejności ekranów ani czasu potrzebnego na pojawienie się środków. W aplikacjach finansowych pierwsza udana mała operacja daje więcej pewności niż długie czytanie opisów.
Jak dojść do pierwszej udanej płatności
Za pierwszy sensowny cel uznałbym nie samo otwarcie aplikacji, lecz przygotowanie portfela do konkretnego zakupu. Najpierw wybieram walutę, w której spodziewam się płatności, następnie sprawdzam dostępne saldo i dopiero wtedy przechodzę do serwisu, w którym chcę zapłacić. Taka kolejność ogranicza ryzyko, że podczas finalizacji transakcji będę dopiero zastanawiać się, z którego portfela mają zostać pobrane pieniądze.
Wyobraźmy sobie zwykłą sytuację. Chcę kupić cyfrową usługę rozliczaną w obcej walucie, ale nie chcę podawać głównej karty przy każdym odnowieniu. W takim przypadku MiFinity może pełnić rolę oddzielnego miejsca na środki przeznaczone wyłącznie na ten cel. Zasilam portfel kwotą, którą wcześniej planuję, sprawdzam wybraną walutę i korzystam z ePortfela podczas płatności. Jeśli usługa okaże się niepotrzebna, łatwiej kontrolować wydatki, bo nie mieszają się one z codziennymi zakupami.
Najważniejszy test nie polega jednak na tym, czy płatność przejdzie za pierwszym razem. Sprawdzam także, czy rozumiem wyświetlone saldo po operacji, w jakiej walucie została zaksięgowana kwota i czy wiem, gdzie znaleźć historię. To może wydawać się oczywiste, ale przy płatnościach wielowalutowych różnica między kwotą zaplanowaną a faktycznie pobraną potrafi zaskoczyć, jeśli wcześniej nie zwrócę uwagi na przeliczenie.
Przy pierwszej transakcji nie korzystałbym z pośpiechu ani z publicznej sieci Wi-Fi. Nie dlatego, że każda otwarta sieć automatycznie oznacza problem, lecz dlatego, że płatności finansowe wymagają większej ostrożności niż zwykłe przeglądanie internetu. Po zakończeniu operacji zachowałbym potwierdzenie lub przynajmniej sprawdził historię w aplikacji. To ułatwia późniejsze wyjaśnienie rozbieżności, jeśli sklep pokaże inny status niż portfel.
Praktyczną wskazówką jest także rozdzielenie testu technicznego od dużego zakupu. Najpierw niewielka płatność pozwala sprawdzić, czy wybrany serwis akceptuje tę metodę i czy użytkownik rozumie cały proces. Dopiero potem warto planować większe wydatki. Pierwszy sukces powinien być mały, łatwy do zweryfikowania i wykonany z pełną kontrolą nad kwotą.
Waluty, przewalutowanie i pułapka pozornie prostej kwoty
Wielowalutowość jest głównym powodem, dla którego zainteresowałbym się MiFinity, ale właśnie ona wymaga największej uwagi. Gdy płatność odbywa się w innej walucie niż ta, którą posiadam, trzeba sprawdzić, jak aplikacja prowadzi użytkownika przez wybór środków i przeliczenie. Nie zakładałbym, że kwota widoczna na stronie sklepu będzie identyczna z kwotą, która ostatecznie obciąży portfel.
Najlepszy nawyk to porównanie waluty zakupu z walutą aktualnego salda przed zatwierdzeniem. Jeżeli mam kilka portfeli, sprawdzam także, czy nie wybrałem przypadkiem niewłaściwego źródła pieniędzy. Taka kontrola jest szczególnie ważna przy subskrypcjach, ponieważ pierwsza opłata może być niewielka, a kolejne pobrania nastąpią później, często bez ponownego otwierania aplikacji.
MiFinity ma sens również jako narzędzie do planowania limitu na płatności internetowe. Mogę przeznaczyć konkretną kwotę na zakupy w danym miesiącu i nie trzymać całego budżetu w miejscu używanym do płatności. To nie jest pełny system kontroli finansów, ale daje prostą granicę. Jeśli portfel jest pusty, kolejna transakcja nie powinna być traktowana jak coś, co trzeba koniecznie sfinansować z głównego rachunku.
Trzeba jednak pamiętać, że wygoda wielu walut nie usuwa wszystkich kosztów ani różnic kursowych. Przed większą operacją przeczytałbym ekran podsumowania i sprawdził, czy rozumiem końcową kwotę. Osoba, która oczekuje zawsze najlepszego możliwego kursu albo bardzo przejrzystego rozliczenia każdego grosza, może preferować konto bankowe lub specjalistyczną usługę walutową z bardziej rozbudowanymi informacjami.
Co może zaskoczyć początkującego użytkownika
Pierwsze nieporozumienie może dotyczyć samego słowa „portfel”. MiFinity nie jest po prostu cyfrową kopią portfela z gotówką, którą można wszędzie wykorzystać. Działa w ramach obsługiwanych płatności i określonego procesu zasilania oraz używania środków. Dlatego przed zakupem sprawdzam, czy wybrany sklep lub usługa rzeczywiście przyjmuje tę metodę.
Drugie źródło zamieszania to różnica między saldem a statusem płatności. Pieniądze mogą być widoczne w portfelu, ale zewnętrzny serwis może jeszcze przetwarzać transakcję. Nie ponawiałbym od razu płatności tylko dlatego, że strona sklepu nie odświeżyła się natychmiast. Najpierw sprawdzam historię w aplikacji, wiadomość potwierdzającą i status zamówienia. Dzięki temu można uniknąć podwójnego obciążenia.
Trzecia kwestia dotyczy zwrotów i anulowania. W przypadku problemu nie zakładałbym, że zwrot pojawi się dokładnie tak samo jak przy płatności kartą bankową. Zachowałbym numer zamówienia, datę operacji i wszystkie komunikaty ze sklepu. To szczególnie przydatne, gdy trzeba skontaktować się z obsługą serwisu, ponieważ konkretne informacje są znacznie bardziej pomocne niż samo stwierdzenie, że „płatność nie działa”.
Warto też pamiętać o dostępie do konta. Jeśli zmieniam telefon, numer lub sposób logowania, nie odkładałbym aktualizacji na później. Portfel finansowy powinien być przygotowany na sytuację, w której urządzenie zostanie zgubione albo przestanie działać. Zanim zacznę używać aplikacji regularnie, upewniłbym się, że znam procedurę odzyskania dostępu i mam pod ręką dane potrzebne do identyfikacji konta.
Ograniczeniem może być także to, że użytkownik oczekuje bardzo rozbudowanych narzędzi analitycznych. MiFinity koncentruje się na portfelu i płatnościach, więc osoba szukająca automatycznego budżetu, kategorii wydatków, planowania rachunków oraz pełnego obrazu finansów prawdopodobnie lepiej odnajdzie się w aplikacji bankowej lub menedżerze budżetu. Nie uznałbym tego za wadę konstrukcyjną, ale za ważną granicę zastosowania.
MiFinity a bank, karta i inne portfele
W porównaniu ze zwykłą kartą bankową MiFinity daje większe rozdzielenie płatności internetowych od głównego konta. To może być zaleta, gdy chcę kontrolować środki przeznaczone na konkretny cel. Karta bankowa wygrywa natomiast prostotą w sklepach stacjonarnych, szeroką akceptacją i przyzwyczajeniem użytkowników. Jeśli potrzebuję tylko zapłacić za codzienne zakupy, dodatkowy ePortfel może być zbędnym krokiem.
W porównaniu z aplikacją bankową MiFinity jest bardziej wyspecjalizowane. Bank zwykle oferuje szerszy zestaw usług, historię rachunku i bezpośrednie powiązanie z pieniędzmi wpływającymi na konto. EPortfel może być wygodniejszy jako warstwa pośrednia do płatności online, ale nie zastąpi wszystkich funkcji bankowych. Dla mnie najlepszy scenariusz to traktowanie go jako uzupełnienia, a nie automatycznej zamiany głównego rachunku.
W porównaniu z innymi portfelami internetowymi liczy się przede wszystkim to, które serwisy akceptują daną metodę i jak wygodnie obsługiwane są waluty, których potrzebuję. Nie wybierałbym aplikacji wyłącznie na podstawie wyglądu ekranu głównego. Sprawdziłbym konkretny przypadek: sklep, walutę, częstotliwość płatności i sposób rozwiązywania problemów. To właśnie te szczegóły decydują, czy portfel będzie pomocny, czy stanie się kolejną aplikacją wymagającą pilnowania.
MiFinity jest lepszym wyborem dla osoby, która chce świadomie wydzielić płatności online i korzysta z wielu walut. Nie poleciłbym jej jako pierwszej opcji komuś, kto chce maksymalnie prostego płacenia wszędzie, bez sprawdzania salda, waluty i akceptacji przez sprzedawcę. W takim przypadku tradycyjna karta lub aplikacja bankowa może być mniej wymagająca.
Dla kogo ten ePortfel ma największy sens
Najbardziej widzę go u użytkownika, który regularnie kupuje w zagranicznych serwisach, korzysta z usług cyfrowych albo chce oddzielić budżet internetowy od codziennych pieniędzy. Przydatny może być także dla osoby, która woli zasilać portfel zaplanowaną kwotą zamiast udostępniać główną kartę każdemu serwisowi. W takim zastosowaniu aplikacja daje nie tylko wygodę, ale też prosty sposób na ograniczenie spontanicznych wydatków.
Dobrym pomysłem jest ustalenie własnej rutyny: zasilam portfel tylko wtedy, gdy mam konkretny cel, sprawdzam walutę przed zakupem, po płatności kontroluję historię, a przed odnowieniem subskrypcji upewniam się, że nadal chcę ją finansować. To cztery kroki, które wykorzystują mocne strony aplikacji bez udawania, że automatycznie rozwiązuje ona cały problem zarządzania pieniędzmi.
Odradziłbym ją osobie, która nie chce pilnować dodatkowego konta, często zapomina hasła albo oczekuje natychmiastowego rozwiązania każdego sporu ze sklepem. Nie jest to narzędzie dla kogoś, kto chce przechowywać wszystkie oszczędności w jednym miejscu bez wcześniejszego poznania zasad działania. Przy finansach rozsądniej jest zacząć od małej kwoty i sprawdzić własny sposób korzystania.
Warto też uwzględnić wiek użytkownika. Oznaczenie PEGI 3 wskazuje na szeroką dostępność pod względem klasyfikacji treści, ale nie oznacza, że młoda osoba powinna samodzielnie podejmować decyzje finansowe. Przy płatnościach internetowych potrzebna jest odpowiedzialność dorosłego i świadomość, skąd pochodzą środki oraz za co są pobierane.
Moja ocena po przejściu całej ścieżki
MiFinity najlepiej działa jako uporządkowany portfel do konkretnych płatności online, a nie jako uniwersalna aplikacja bankowa. Podoba mi się pomysł rozdzielenia środków, obsługa wielu walut i możliwość podejścia do zakupów internetowych w bardziej kontrolowany sposób. Darmowa instalacja obniża próg wejścia, a aktualna wersja 5.47.0 pokazuje, że aplikacja pozostaje rozwijanym produktem.
Nie ignorowałbym jednak konieczności sprawdzania waluty, salda, statusu transakcji i warunków konkretnej operacji. To nie są czynności trudne, ale wymagają od użytkownika większej uwagi niż zwykłe przyłożenie karty do terminala. Jeśli ktoś oczekuje pełnej automatyzacji, może uznać ten dodatkowy etap za irytujący.
Moja rekomendacja jest więc warunkowa, ale pozytywna. Jeśli masz konkretny powód, by korzystać z ePortfela wielowalutowego, zacznij od małego zasilenia, wykonaj jedną łatwą płatność i sprawdź historię. Jeżeli cały proces jest dla Ciebie czytelny, MiFinity może stać się wygodnym dodatkiem do banku. Jeśli natomiast potrzebujesz tylko podstawowych płatności w jednej walucie, zwykła karta prawdopodobnie pozostanie prostszym wyborem.
Po pierwszym udanym użyciu nie przenosiłbym od razu wszystkich płatności do aplikacji. Najpierw obserwowałbym, jak radzi sobie w Twoich najczęstszych scenariuszach: zakupach zagranicznych, usługach cyfrowych albo kontrolowaniu określonego budżetu. Właśnie tak najłatwiej ocenić, czy ten konkretny ePortfel naprawdę oszczędza czas i daje większą kontrolę, czy tylko dodaje kolejne miejsce do pilnowania.
Zalety
- Obsługuje wiele walut i ułatwia płatności międzynarodowe.
- Aplikacja pozwala szybko sprawdzać historię transakcji.
- Możliwość korzystania z portfeli w różnych walutach.
- Dostępne są dodatkowe metody zabezpieczenia konta.
- Interfejs jest przejrzysty także na mniejszych ekranach.
Wady
- Nie wszystkie funkcje są dostępne w każdym kraju.
- Weryfikacja tożsamości może wymagać przesłania dokumentów.
- Niektóre operacje mogą wiązać się z dodatkowymi opłatami.
- Kontakt z pomocą techniczną nie zawsze jest natychmiastowy.
- Konto wymaga regularnego aktualizowania danych użytkownika.
Często zadawane pytania dotyczące MiFinity
Czym jest MiFinity i do czego służy?
MiFinity to cyfrowy portfel umożliwiający przechowywanie środków, wykonywanie płatności internetowych oraz korzystanie z wybranych usług finansowych w aplikacji. Po utworzeniu konta użytkownik może zarządzać pieniędzmi z poziomu telefonu, sprawdzać historię operacji i korzystać z dostępnych metod zasilania oraz wypłat. Zakres funkcji może zależeć od kraju, waluty i poziomu weryfikacji.
Czy korzystanie z MiFinity jest bezpieczne?
MiFinity stosuje rozwiązania mające chronić konto i transakcje, takie jak logowanie, weryfikacja tożsamości oraz dodatkowe zabezpieczenia dostępu. Mimo to bezpieczeństwo zależy również od użytkownika. Warto korzystać wyłącznie z oficjalnej aplikacji, ustawić silne hasło, nie udostępniać kodów autoryzacyjnych i unikać logowania na publicznych lub niezaufanych urządzeniach.
Jak zasilić konto MiFinity i wypłacić środki?
Dostępne sposoby wpłaty i wypłaty mogą różnić się w zależności od państwa, waluty oraz statusu konta. Aplikacja zwykle prezentuje dostępne opcje przed zatwierdzeniem operacji, dlatego warto sprawdzić prowizje, limity i przewidywany czas realizacji. Niektóre transakcje mogą wymagać wcześniejszej weryfikacji tożsamości lub dodatkowego potwierdzenia.
Czy MiFinity pobiera opłaty za korzystanie z aplikacji?
Samo pobranie aplikacji nie musi oznaczać opłat, jednak poszczególne operacje mogą być objęte prowizją. Koszty mogą dotyczyć zasilania portfela, przewalutowania, wypłaty środków, użycia określonej metody płatności albo nieaktywności konta. Przed wykonaniem przelewu lub płatności należy dokładnie sprawdzić podsumowanie transakcji oraz aktualną tabelę opłat.
Czy do korzystania z MiFinity potrzebna jest weryfikacja tożsamości?
Weryfikacja tożsamości może być wymagana, szczególnie przy wyższych limitach, wypłatach, korzystaniu z określonych funkcji lub spełnianiu wymogów regulacyjnych. Proces może obejmować podanie danych osobowych i przesłanie dokumentu tożsamości. Przed rejestracją warto upewnić się, jakie dokumenty są akceptowane w danym kraju oraz czy wszystkie funkcje są tam dostępne.

MiFinity
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu pmo@mifinity.com, odwiedź stronę https://www.mifinity.com lub zapoznaj się z jego https://www.mifinity.com/en/legal/privacy-policy-select/.










